Fondo E acumula caída real de 10,39% y experto apunta a fallas en la gestión de riesgo de las AFP
Andras Uthoff, miembro del Consejo Consultivo Previsional, atribuyó el desplome del fondo menos riesgoso a una estrategia especulativa con derivados y advirtió que quienes jubilan en…

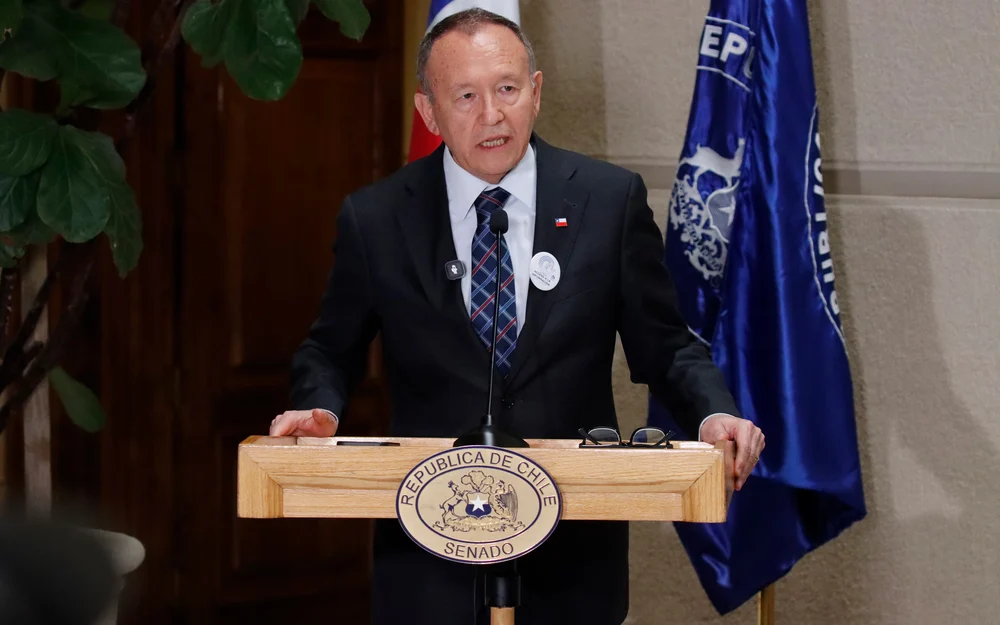
El fondo E de pensiones, considerado el de menor riesgo del sistema, registró una disminución real de 10,39% entre enero y septiembre de 2026, según cifras de la Superintendencia de Pensiones. El economista y miembro del Consejo Consultivo Previsional, Andras Uthoff, atribuyó esa caída a "fallas de los administradores de riesgo" y a haber especulado "más allá de lo razonable con los fondos de los trabajadores que están por pensionarse".
Uthoff explicó que la estrategia de inversión del fondo E utilizaba derivados para obtener ganancias apostando a que las tasas de interés bajarían, lo que efectivamente ocurrió durante gran parte de los años anteriores. Sin embargo, esa tendencia se revirtió: producto de la guerra, el alza del precio del petróleo y la inflación en Estados Unidos, las tasas de interés en ese país subieron, lo que hizo caer los bonos y generó la pérdida de 10% en un instrumento que se suponía seguro.
"La lección que sacamos en esta oportunidad es que los fondos que se llaman no riesgosos aún son riesgosos financieramente", señaló el experto. A su juicio, la respuesta de las AFP ha sido pedir tiempo bajo el argumento de que estas situaciones se recuperan en el largo plazo, pero advirtió que quienes están por jubilarse en diciembre no están en condiciones de esperar esa recuperación.
Como alternativas, Uthoff planteó tres vías: protección financiera, con estrategias de inversión que reduzcan el riesgo, como lo que se hará con los fondos generacionales; protección colectiva, mediante una reserva que amortigüe pérdidas extraordinarias con cobertura limitada y financiamiento explícito; y protección institucional, que instruya obligaciones de gestión y supervisión basadas en la estabilidad de las futuras pensiones ofrecidas por las AFP.
"Hay mucho por regular todavía y mucho por hacer", sostuvo. El economista agregó que en Chile opera un mercado de ahorro de largo plazo que no está suficientemente bien regulado para proteger a las personas como lo hace un sistema de protección social, y mencionó como referencia las lecciones de Suecia, Noruega y otros países que han avanzado en esa dirección.
Redacción propia a partir de información de Cooperativa. Si encuentras un error, avísanos y lo corregimos.